Зважена оцінка поточного стану економіки Росії, її рушійних сил і структурних обмежень, стійкості до зовнішньоекономічних шоків і «далекобійних» санкцій ЗСУ дає змогу об’єктивно оцінити спроможність Кремля вести війну високої інтенсивності з Україною та її можливі часові рамки.
Після початку повномасштабного вторгнення в Україну і запровадження західних санкцій більшість експертів і міжнародних організацій передбачали для Росії глибоку економічну кризу. Однак такі очікування не справдилися внаслідок неповноти санкційного режиму (неприєднання країн Глобального Півдня), збереження високих світових цін на нафту, використання російською владою накопичених фінансових резервів, реалізації імпортозаміщення та переходу до політики воєнного кейнсіанства.
Навпаки, у 2023–2024 роках спостерігалося активне зростання реального ВВП (на 4,1 і 4,9% відповідно), зумовлене безпрецедентним вливанням державних коштів у розширення військово-промислового комплексу (ВПК) і фінансування поточних витрат на ведення війни.
Поточного року економіка агресора увійшла в стадію стагнації, засвідчивши вичерпання ефектів воєнного кейнсіанства. У І кварталі 2026-го реальний ВВП зменшився на 0,2%, а в ІІ кварталі зріс на 1,3% порівняно з попереднім роком. Крім цього, у 2025–2026 роках сповільнюється промислове виробництво (див. рис. 1), скорочуються інвестиції в основний капітал, поглиблюються дефіцит робочої сили та технологічна деградація економіки, зростає бюджетний дефіцит і вичерпуються фінансові резерви держави (детальніше ці тенденції розкрито у дослідженні «Поточний стан і майбутні перспективи воєнної економіки Росії»).
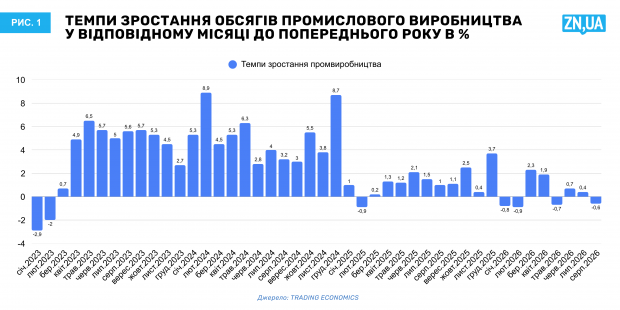
Промисловість досі має позитивні темпи приросту, але пояснюються вони переважно виконанням державних замовлень. Драйверами зростання залишаються виробництво зброї та військової техніки, будівництво за держзамовленням, логістика війни. При цьому темпи приросту промвиробництва впали з 4,6% 2024 року до 2,1% 2025-го і менш як 1% 2026 року.
ВПК є ядром економіки Росії, але й тут темпи зростання знижуються — з близько 20% 2024 року до 3–6% 2026-го. Причини цього — вичерпання вільних виробничих потужностей, дефіцит кадрів, ускладнення доступу до високотехнологічних компонентів. Економіка Росії впритул підійшла до межі своїх виробничих можливостей і стикається зі зменшенням віддачі від вкладень. Ці обмеження накладаються на радикальне скорочення інвестицій в основний капітал, які знижуються шість кварталів поспіль.
Падіння інвестиційної активності — індикатор серйозних проблем в економіці, який сигналізує про погіршення очікувань бізнесу та високу ймовірність переходу до рецесії. У І півріччі 2026 року спад інвестицій в основний капітал становив 7,3%.
Проте економіка Росії досі має певний ступінь міцності завдяки мікроекономічній гнучкості ринків, значним доходам від експорту енергоносіїв, високій централізації ресурсів для досягнення військових цілей, активній співпраці з Китаєм, Індією, країнами Близького Сходу і Центральної Азії.
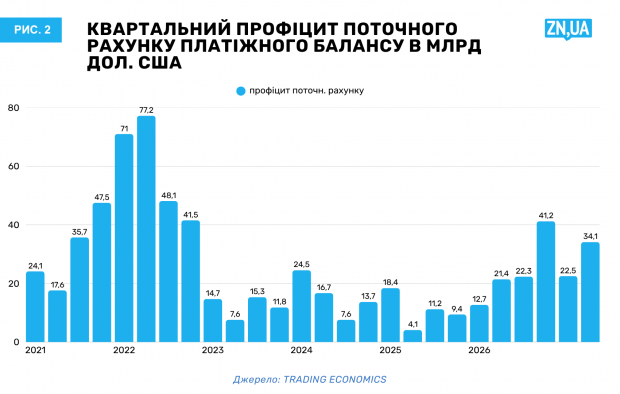
Обсяги накопичених золотовалютних резервів (понад 700 млрд дол.) і наявний профіцит поточного рахунку не дають змоги розраховувати на вичерпання можливостей агресора фінансувати війну в найближчому майбутньому. Профіцит поточного рахунку платіжного балансу Росії у І півріччі 2026-го становив 34,1 млрд дол. і був у 1,5 разу більшим, ніж у І півріччі 2023 і 2025 років (див. рис. 2).
Станом на вересень 2026 року немає ознак неминучої економічної кризи в Росії, хоча макроекономічні дисбаланси там поглиблюються, посилюючи вразливість до впливу несприятливих зовнішніх і внутрішніх соціально-політичних шоків. Ступінь стійкості економіки зменшується і під впливом структурних обмежень — дефіциту робочої сили, поглиблення технологічної відсталості, браку приватних інвестицій, сильної залежності економіки від державних стимулів.
Перерозподіл фінансових і трудових ресурсів на користь ВПК стримує розвиток цивільних галузей промисловості. Сучасна російська економіка дедалі більше набуває ознак «двошвидкісної». Перший її сегмент — ВПК і пов'язані галузі — продовжує зростати завдяки великому державному фінансуванню й іншим формам підтримки. Тоді як другий сегмент — цивільні виробництва — скорочується під впливом підвищення податків, звуження внутрішнього попиту, дефіциту робочої сили, проблем з імпортом та експортом.
У галузях, орієнтованих на приватний попит і залежних від приватних інвестицій, виникла найскладніша ситуація. Найвищі темпи падіння промвиробництва у І півріччі 2026 року зафіксовано у металургії (9,4% порівняно з І півріччям 2025-го), виробництві коксу і нафтопродуктів (7,5%), поліграфії (7,3%), виробництві будматеріалів (6,8%), добуванні інших корисних копалин (крім вугілля і металічних руд, 5,7%), виробництві одягу (5,6%), виробництві машин і обладнання (4,9%).
Оцінки близького до уряду РФ Центру макроекономічного аналізу і короткострокового прогнозування свідчать про те, що у червні 2026 року темпи падіння промислового виробництва в цивільних галузях становили 2,1% порівняно з червнем 2025-го. У липні зафіксували мінімальний позитивний приріст, однак липневий обсяг виробництва був на 3,2% нижчим за середньомісячний рівень 2024 року.
Модель двошвидкісної економіки забезпечує нарощування і підтримання військових зусиль держави, проте погіршує її структуру, стримує підвищення продуктивності праці та знижує потенціал довгострокового економічного зростання.
Різні сектори економіки РФ стикаються з гострою нестачею робочої сили. Рівень безробіття за методологією Міжнародної організації праці у липні 2026 року становив лише 2,3%. Ще до повномасштабного вторгнення в Україну від'ємний приріст населення Росії становив близько 600 тисяч осіб на рік. З осені 2022-го кілька сотень тисяч росіян виїхали за кордон, уникаючи мобілізації та політичних переслідувань. Оцінки воєнних втрат агресора упродовж 2022–2026 років наближаються до 1,5 мільйона осіб убитими, пораненими і зниклими безвісти.
Додатково відбувається постійний перехід людей із цивільної економіки до ВПК та армії РФ. Крім того, обсяги зовнішньої імміграції в Росію останніми роками суттєво зменшилися. Усі ці чинники формують значний дефіцит трудових ресурсів в економіці, який тисне на зростання заробітних плат і витрат бізнесу.
У січні—травні 2026 року щомісячні темпи зростання реальної заробітної плати порівняно з відповідним місяцем 2025-го коливалися від 4,5 до 8,6%. А 2024 року такі темпи були ще вищими — 12,9% у березні та 10,8% у лютому. Брак робочої сили, вочевидь, стримуватиме темпи зростання російської економіки у тривалій перспективі.
Помітний негативний вплив на економіку агресора справляють і «далекобійні» санкції Сил оборони України. Атаки на нафтопереробну промисловість та енергетичну інфраструктуру створили в Росії паливну кризу, яка з червня 2026 року почергово проходить стадії загострення і пом'якшення. Станом на кінець вересня 2026-го близько 50% потужностей російських НПЗ виведено з ладу. Паливна криза супроводжується гальмуванням промисловості, збільшенням логістичних витрат, погіршенням стану федерального бюджету. Сільське господарство виявилося особливо вразливим, оскільки паливна криза збіглася із сезоном збирання врожаю, коли стрімко зростає попит фермерів на пальне.
Синхронізація ударів по НПЗ, портах, нафтобазах, тіньовому флоту й товарній логістиці Росії засвідчила реалізацію Силами оборони України комплексної стратегії, націленої на руйнування вразливих ланок економіки агресора.
Найімовірнішим на майбутнє є сценарій поступового виснаження російської економіки, за якого держава ще зможе кілька років підтримувати високі військові видатки, але матиме наслідки: економічний спад чи стагнацію, накопичення внутрішніх дисбалансів, зниження толерантності населення до загарбницької війни.
Воєнна економіка Росії продовжуватиме функціонувати, але ціною зниження ефективності використання ресурсів. Дефіцит робочої сили, деградація цивільних секторів, скорочення приватних інвестицій, труднощі з фінансуванням військових видатків бюджету поступово скорочуватимуть можливості держави-агресорки підтримувати війну високої інтенсивності.
Російська економіка дедалі більше демонструє ознаки слабкості, і в такому стані вона не зможе забезпечувати значні військові витрати безкінечно довго. Час не є нейтральним фактором для РФ — кожен наступний період війни збільшуватиме її ціну для агресора. Для підтримки економічного двигуна війни російській владі доведеться посилювати командно-адміністративні заходи з примусової мобілізації людських і матеріальних ресурсів на військові цілі. Такі заходи через свою непопулярність зменшуватимуть масову підтримку війни серед російського населення.
Найуразливішим елементом економіки РФ є зростання вартості ведення війни та ізоляції від Заходу, які звужують ресурсну базу для військових апетитів Кремля і підривають соціальну стійкість режиму. Макроекономічний і соціальний простір Росії для продовження агресивної війни з Україною поступово звужуватиметься. Наскільки швидко він зникне, залежить від дієвості та перманентності ударів ЗСУ по ключових вузлах економіки агресора, рівня експортних цін на нафту, ефективності міжнародних санкцій і перебігу соціальних процесів у Росії.
Водночас не слід недооцінювати здатності Росії підтримувати нинішню інтенсивність війни у короткостроковій перспективі. Ймовірно, що за умови збереження жорсткості санкційного режиму на нинішньому рівні, цін на нафту в діапазоні 70–80 дол. за барель і стабільної політики Китаю агресор зможе підтримувати нинішній темп фінансування війни принаймні ще два роки.
У політичній площині отримані висновки означають необхідність відмови від очікувань швидкої економічної кризи в Росії під час застосування стратегії економічного виснаження агресора та його «підштовхування» до соціальної турбулентності. Зупинити військову машину Кремля можна як через послаблення військово-економічної спроможності агресора, так і через каскадне наростання труднощів серед широких мас населення, що підриватимуть соціальну стабільність режиму.
У цьому контексті пріоритетними є заходи, які зменшують дохідність експорту, ускладнюють функціонування логістичних ланцюгів і вражають больові точки агресора в економічному та соціальному плані. Удари Сил оборони мають зосереджуватися на соціально найчутливіших напрямах і об'єктах (з найбільшим соціальним мультиплікатором).
Поряд з постійними ударами по НПЗ, військових виробництвах, інфраструктурі морського експорту та системах e-commerce варто було б розглянути і такі напрями «далекобійних санкцій» проти Росії:
Такі дії дали б змогу завдати максимальних збитків агресору і створити умови для внутрішніх соціальних протестів проти російської диктатури, що під тиском нових обставин змушена буде відмовитися від своїх планів поглинути Україну.
Зважена оцінка поточного стану економіки Росії, її рушійних сил і структурних обмежень, стійкості до зовнішньоекономічних шоків і «далекобійних» санкцій ЗСУ дає змогу об’єктивно оцінити спроможність Кремля вести війну високої інтенсивності з Україною т...

Сьогодні 28 вересня. . Триває 1678-та доба мужньої оборони України проти повномасштабної навали російських окупантів. . Які успіхи мають Сили оборони України у поточних контратаках? . Які плани російських окупантів на літню наступальну кампанію зазнали...