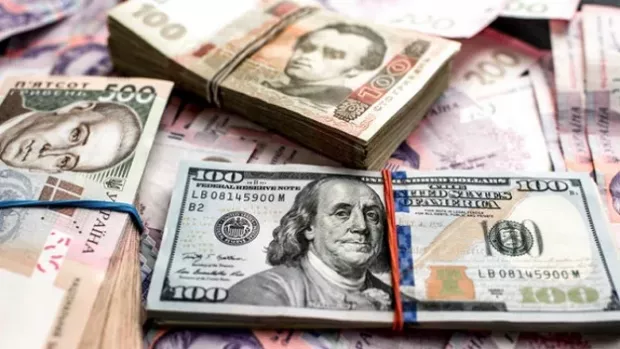
Українцям не радять зберігати всі заощадження виключно в доларах або євро. Представники банківського ринку рекомендують розподіляти кошти між гривневими інструментами та іноземною валютою, враховуючи майбутні витрати, фінансові цілі та готовність до ризику, передають Патріоти України.
Таку пораду озвучив віцепрезидент Асоціації українських банків, голова правління Глобус Банку Сергій Мамедов. За його словами, зберігання коштів лише у валюті не гарантує повного захисту купівельної спроможності, адже інфляція відбувається не тільки в Україні.
Одним із можливих варіантів банкір назвав умовну модель, за якої близько половини заощаджень припадає на гривневі інструменти, а інша частина розподіляється між іноземними валютами.
Водночас Мамедов наголосив, що таке співвідношення не є універсальним. Оптимальна структура заощаджень залежить від доходів і витрат людини, розміру капіталу, фінансових цілей та ставлення до ризику.
Для гривневої частини заощаджень можна розглядати, зокрема, строкові депозити та облігації внутрішньої державної позики (ОВДП).
За словами банкіра, на ринку є гривневі депозити зі ставками близько 17–17,5% річних. Конкретна дохідність залежить від банку та строку розміщення коштів.
При виборі ОВДП, за його словами, варто враховувати не лише дохідність, а й можливі банківські або брокерські комісії та витрати на обслуговування рахунку.
Валютну частину заощаджень також варто формувати залежно від того, де і на що планується витрачати гроші.
Наприклад, якщо людина регулярно подорожує до країн єврозони або планує там великі витрати, частину коштів можна зберігати в євро. Це дозволить не витрачати додаткові гроші на конвертацію безпосередньо перед покупкою чи оплатою послуг.
Тобто головною метою не має бути саме накопичення доларів чи євро. Важливо враховувати майбутнє призначення коштів і валюту, у якій відбуватимуться витрати.
Мамедов також звернув увагу на ризик постійного очікування найвигіднішого моменту для розміщення грошей. За його словами, поки кошти просто зберігаються без використання, вони не приносять потенційного доходу.
При цьому одна схема не може однаково підходити всім. Якщо основні витрати людини відбуваються в Україні та гривні, структура заощаджень може відрізнятися від ситуації людини, яка планує значні витрати за кордоном.
Тому перед розподілом коштів варто насамперед визначити, скільки грошей знадобиться найближчим часом, у якій валюті будуть майбутні витрати та на який строк людина готова розміщувати заощадження.

Українцям не радять зберігати всі заощадження виключно в доларах або євро. Представники банківського ринку рекомендують розподіляти кошти між гривневими інструментами та іноземною валютою, враховуючи майбутні витрати, фінансові цілі та готовність до ри...
Окремої загальної індексації пенсій по інвалідності у жовтні 2026 року не передбачено. Основний перерахунок пенсій в Україні вже відбувся 1 березня, після чого виплати для частини пенсіонерів зросли, передають Патріоти України. Водночас розмір пенсії п...